


China ha pasado de una etapa centrada en el despliegue intensivo de infraestructuras a otra enfocada en la optimización de los costes logísticos, la intermodalidad y la descarbonización acelerada de la flota terrestre. En este artículo, Aristarco Tomás Úbeda, miembro de IN-MOVE by Railgrup, analiza la configuración actual de la matriz de transporte china, sus principales corredores de exportación y la estrategia energética que respalda su modelo logístico.
En el ámbito continental, correspondiente a los tráficos intranacionales, el sistema logístico chino presenta una elevada concentración en el transporte por carretera, a pesar de los esfuerzos del Gobierno central por incentivar el ferrocarril y las vías navegables.
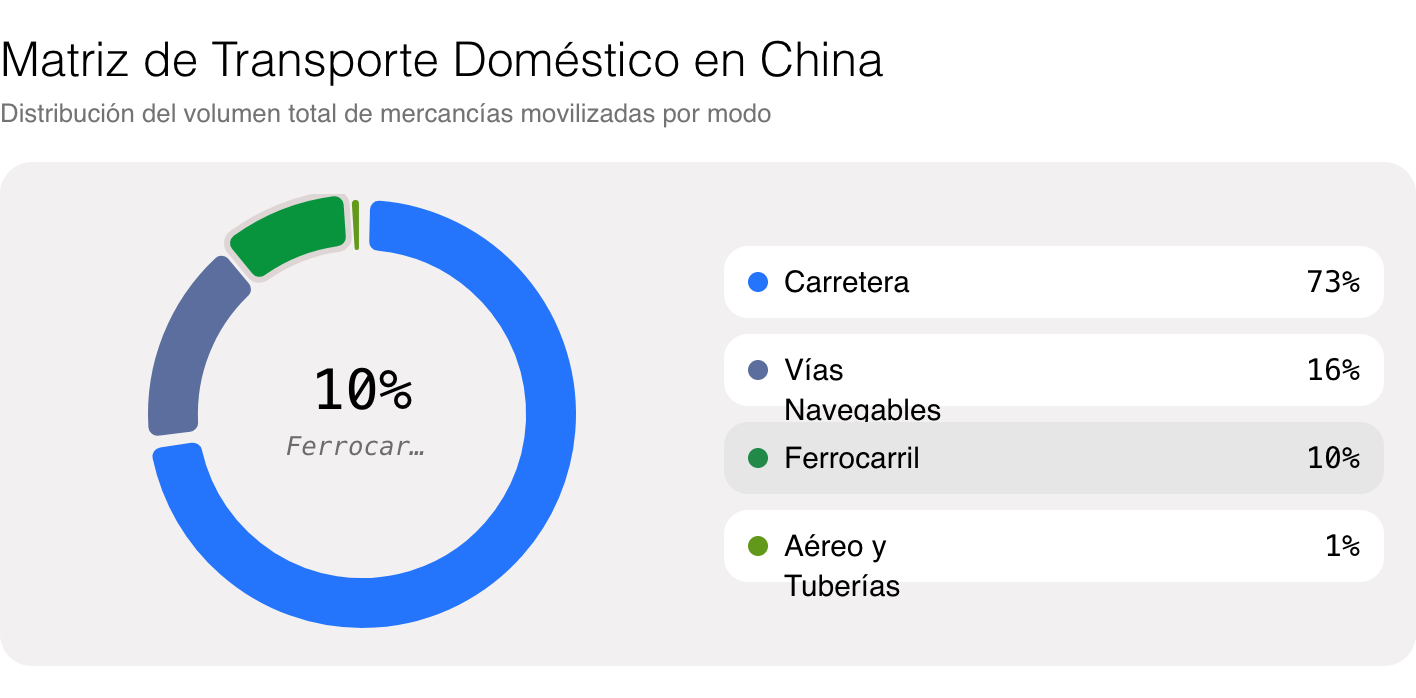 Distribución del volumen total de mercancías movilizadas por modo
Entre los principales factores que determinan esta estructura interna destacan:
Capacidad infraestructural: una red que supera los 170.000 km de autopistas pavimentadas garantiza la conectividad en todas las provincias.
Infraestructura portuaria multimodal: integración entre puertos marítimos de primer nivel, como Shanghái, Ningbo-Zhoushan y Shenzhen, y las vías navegables interiores de los ríos Yangtze y de las Perlas.
Optimización digital del FTL/LTL: la elevada penetración de plataformas tecnológicas como Cainiao, JD Logistics y Sinotrans contribuye a reducir los retornos en vacío y mejorar la ocupación de las flotas.
En el comercio exterior, el transporte marítimo sostiene más del 90 % del volumen exportado. No obstante, la estrategia del corredor terrestre euroasiático ha ganado peso operativo e industrial.
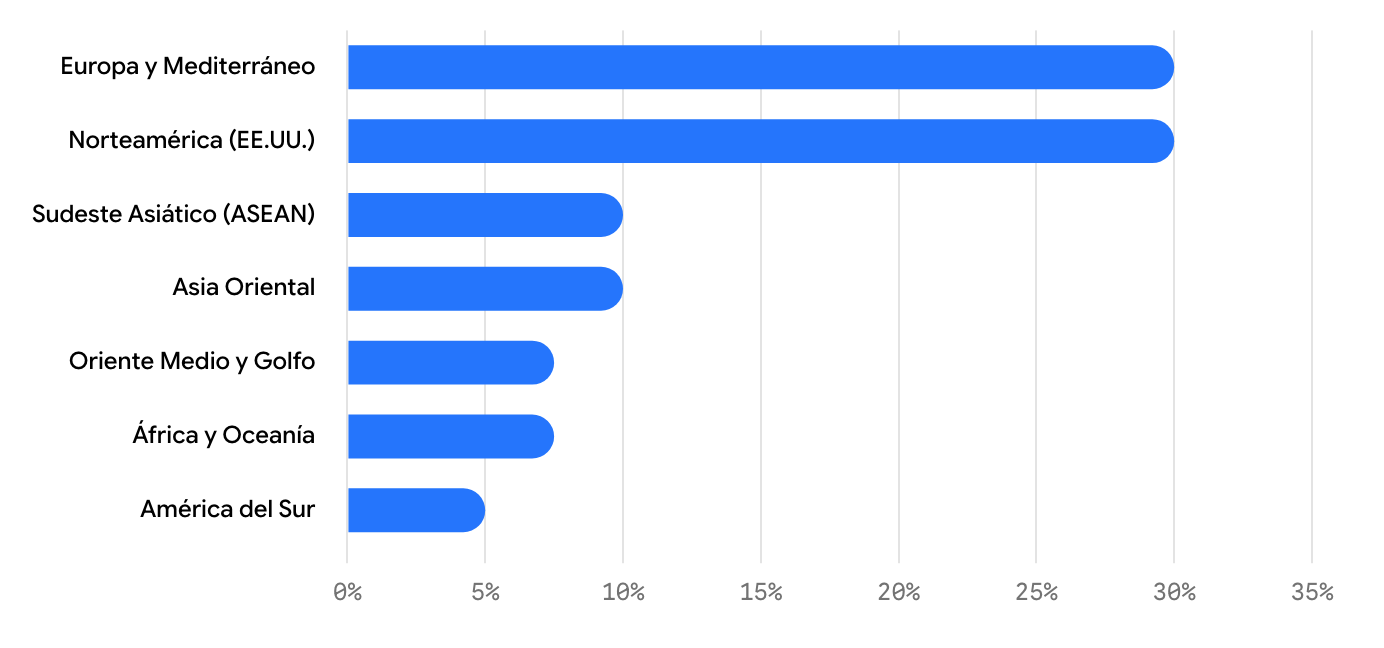 Distribución del tráfico internacional de contenedores (TEU)
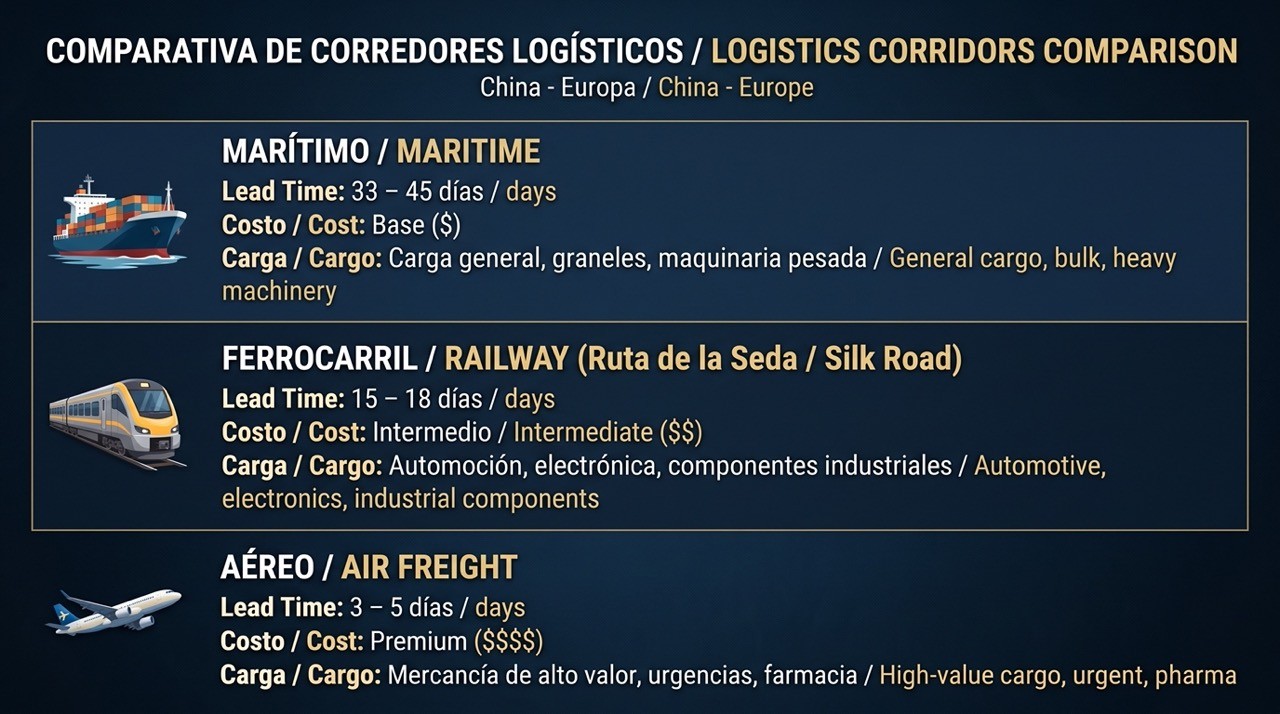
En este contexto, el China-Europe Railway Express se consolida como una alternativa ferroviaria transcontinental, con una posición intermedia en términos de tiempo de tránsito y estructura de costes.
Entre sus principales métricas operativas destacan:
Métricas operativas: más de 17.000 trayectos anuales y un volumen gestionado superior a 1,8 millones de TEUs.
Tiempos de tránsito: Reducción del lead time a 15 y 18 días, frente a los 33-45 días del transporte marítimo convencional por las rutas de Suez o el cabo de Buena Esperanza.
Tipología de mercancías: elevada concentración de productos de alto valor añadido, como automoción, componentes electrónicos y maquinaria de precisión.
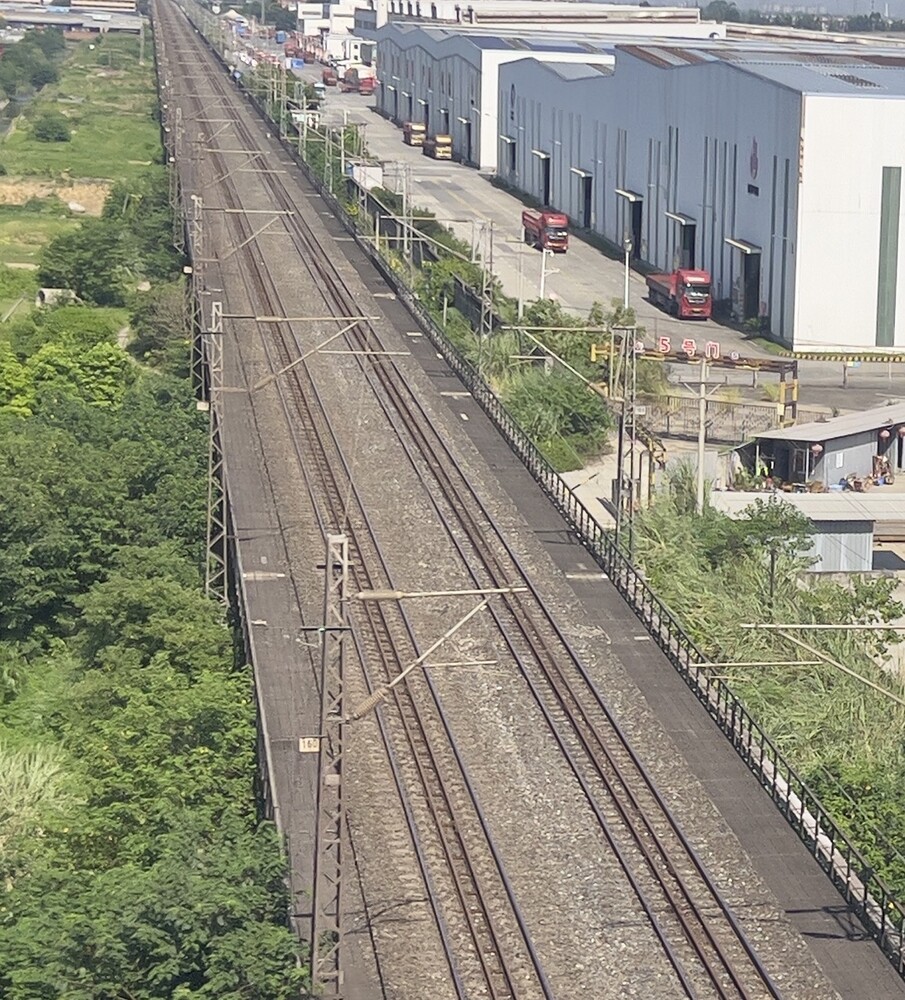
 Freight train / intermodal terminal of the China-Europe Railway Express).
La adopción de vehículos de nueva energía (NEV) en el segmento pesado no se aborda únicamente desde el vehículo, sino también desde el desarrollo de las infraestructuras que permiten su funcionamiento y suministro energético.
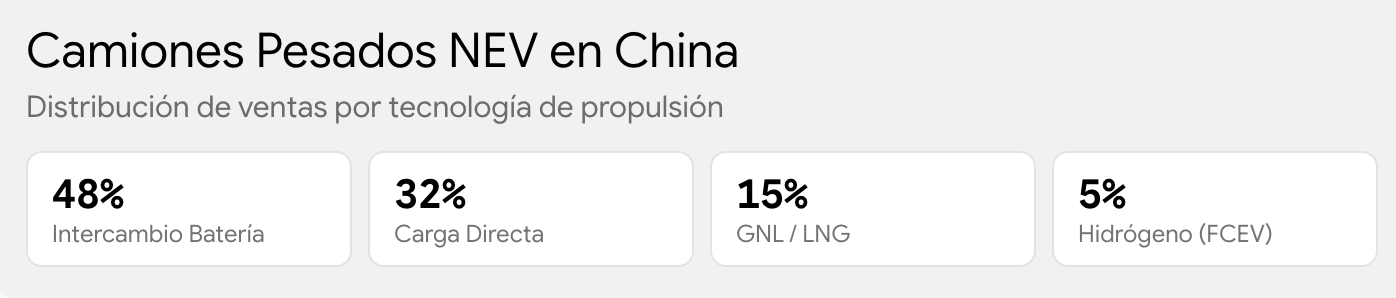
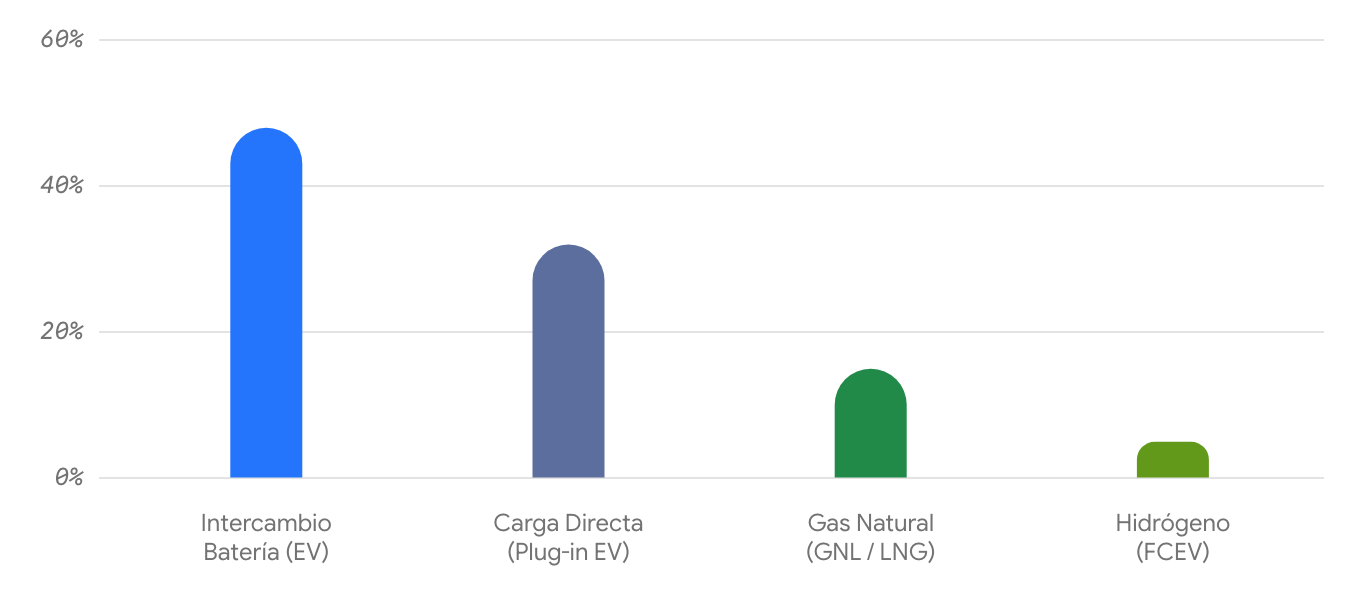
Distribución de ventas por tecnología de propulsión
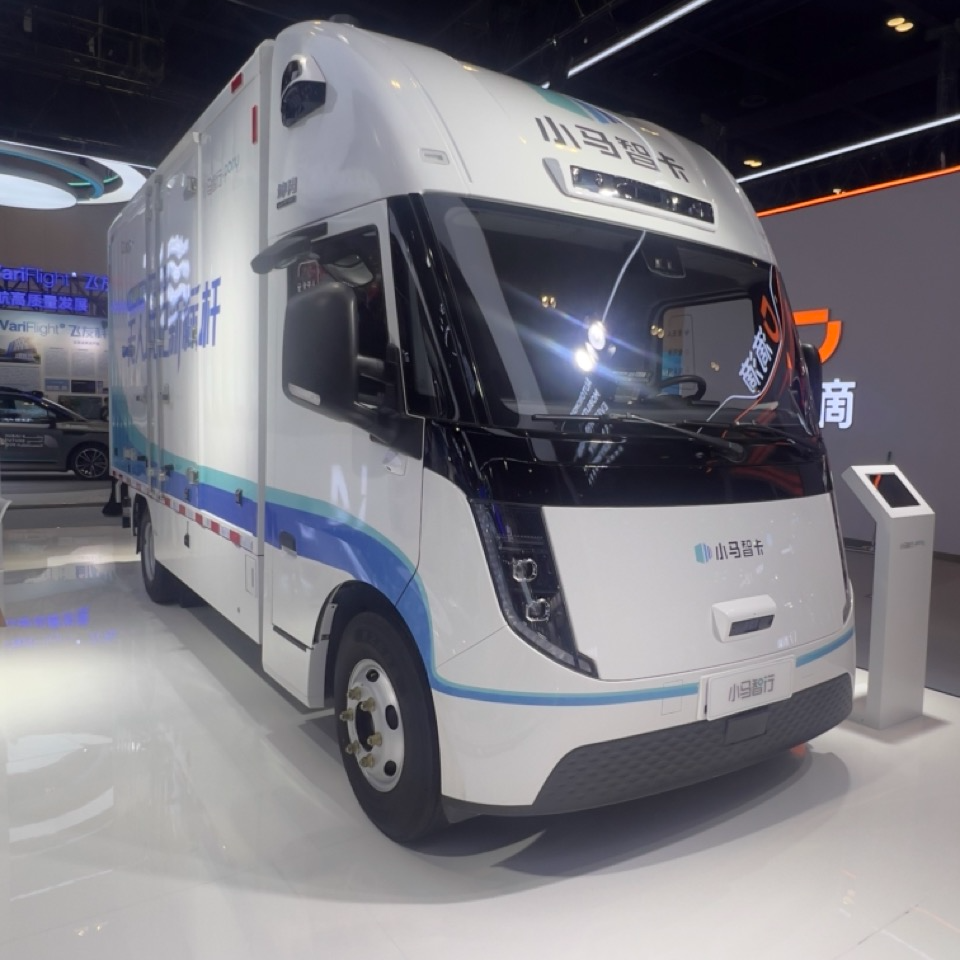
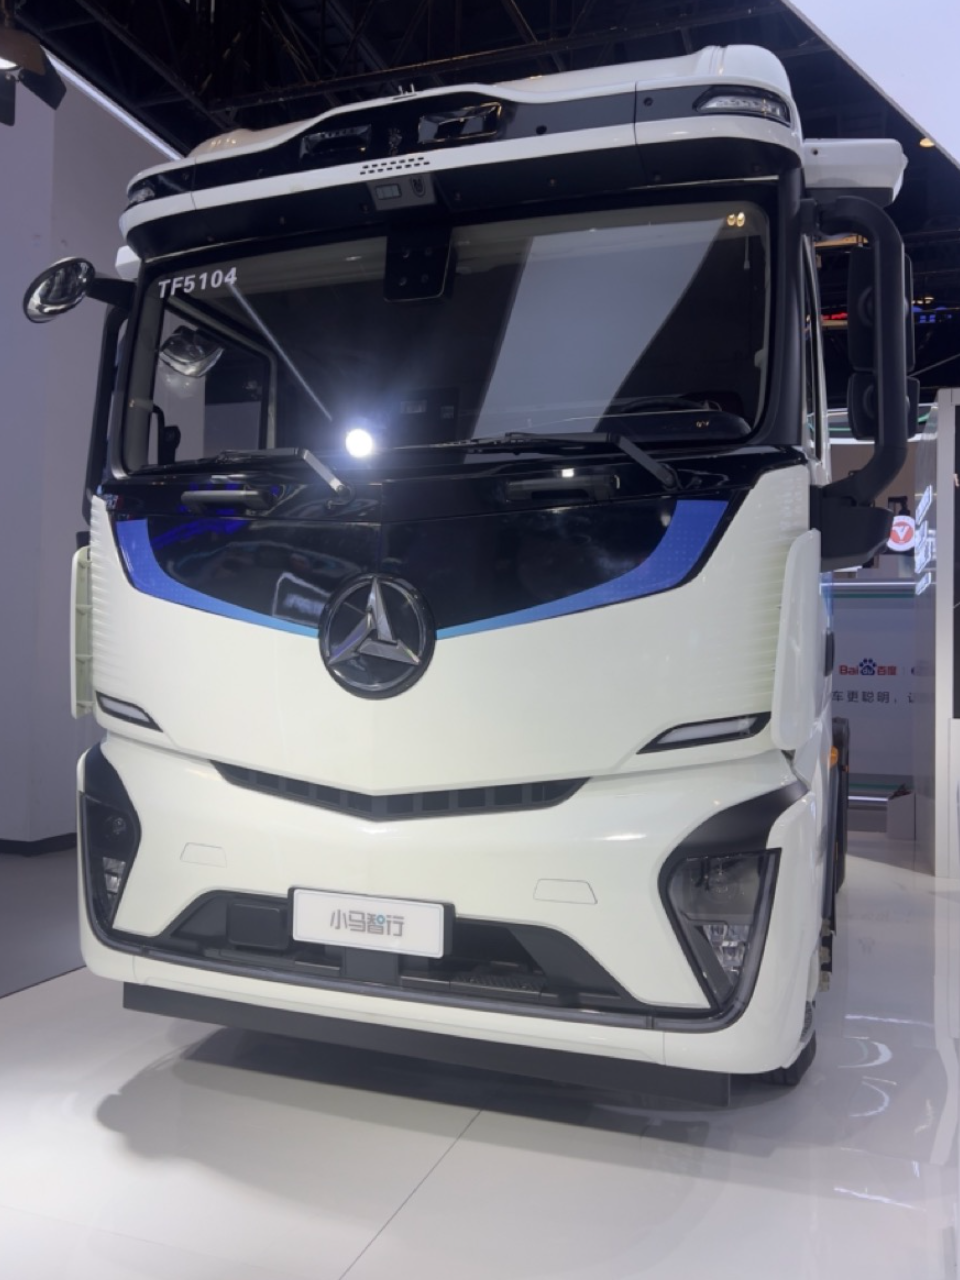
El análisis identifica tres líneas claves de la transición tecnológicas:
Modelos de Intercambio de baterías (Battery Swapping): permite reducir los tiempos asociados a la recarga mediante sustituciones automatizadas en menos de cinco minutos, facilitando el uso de camiones eléctricos en corredores de alta intensidad operativa.
GNL como vector de transición: el gas natural licuado mantiene su relevancia en rutas de muy larga distancia por cuestiones de autonomía y coste total de propiedad (TCO).
Pilas de hidrógeno (FCEV): su aplicación se concentra en clústeres industriales cerrados, como minería y siderurgia, y en operaciones intraportuarias.
La reestructuración logística de China persigue tres objetivos estructurales:
Reducir el coste logístico sobre el PIB: disminuir la ratio logística/PIB para reforzar la competitividad exportadora ante el incremento de los costes laborales.
Mitigar el riesgo energético: sustituir la dependencia del diésel importado por generación eléctrica nacional, procedente de fuentes renovables y nucleares.
Exportar estándares industriales: desplegar tecnologías de camiones pesados, estaciones de intercambio de baterías y software de gestión en los países receptores de la iniciativa Belt and Road.
El modelo chino confirma que la transformación del transporte de mercancías exige superar una visión centrada exclusivamente en el vehículo. La evolución del sector requiere una estrategia coordinada que integre infraestructuras intermodales, electrificación del transporte pesado y digitalización de la cadena de suministro.
Desde el clúster damos visibilidad al conocimiento y a la experiencia de nuestros miembros en ámbitos estratégicos para la transformación de la movilidad y la logística. Este análisis de Aristarco Tomás Úbeda aporta una perspectiva sobre la evolución del transporte de mercancías en China y permite acercar al ecosistema del clúster tendencias internacionales relacionadas con la intermodalidad, los corredores ferroviarios y la descarbonización del transporte pesado.
Consulta el análisis completo de Aristarco Tomás Úbeda y descubre las claves de la transformación logística china. Post original
Las fotografías que acompañan el artículo han sido tomadas por el autor.
National Bureau of Statistics of China (NBS): Annual Data on Freight Transport Volume and Modal Split.
Ministry of Transport of the People's Republic of China (MOT): Statistical Bulletin on the Development of the Transport Sector & 14th Five-Year Plan for Logistics Development.
China Association of Automobile Manufacturers (CAAM): Commercial Vehicle Sales Data & Heavy-Duty New Energy Vehicle (NEV) Reports.
China State Railway Group Co., Ltd. (China Railway): Operational Metrics and Freight Performance of the China-Europe Railway Express (CR Express).
International Energy Agency (IEA): Global EV Outlook – Heavy-duty Truck Electrification and Battery Swapping Infrastructure in China.
McKinsey & Company / Freightos: Global Freight Market Updates and Eurasia Overland Rail Corridor Performance.


